Fotovoltaico, detrazione al 50% sulla prima casa solo fino al 31 dicembre 2026
Dal 2027 la detrazione sulla prima casa scende dal 50% al 36%. Cosa dice la legge oggi, cosa è ancora solo un'ipotesi e cosa cambia per chi vende fotovoltaico.
Redazione AIclienti6 min di lettura
C'è un cliente che ha ricevuto il preventivo settimane fa e non si decide. Ti chiede se conviene aspettare l'anno prossimo, tanto "il bonus c'è sempre". In quel momento chi vende l'impianto non può rispondere a sensazione: deve sapere con precisione cosa dice la norma sui tempi, e fino a quando.
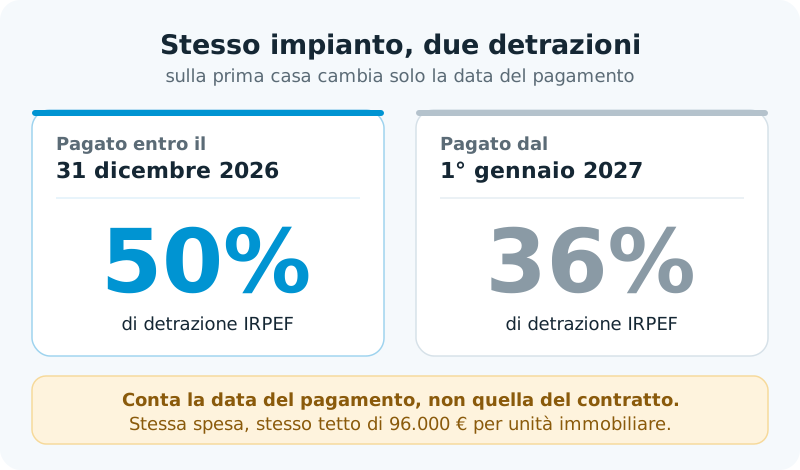
Oggi la risposta ha una data secca. La detrazione IRPEF al 50% sulla prima casa vale solo per le spese pagate entro il 31 dicembre 2026. Dal 1° gennaio 2027 l'aliquota sull'abitazione principale scende al 36%, per effetto di una legge già in vigore oggi.
Cosa dice la legge già oggi (non da gennaio, da ora)
Per le spese sostenute nel 2026 la detrazione sulle ristrutturazioni è al 50% quando i lavori riguardano l'abitazione principale di chi è proprietario o titolare di un diritto reale, e al 36% in tutti gli altri casi. Il tetto di spesa è di 96.000 € per unità immobiliare. Per le spese del 2027 e del 2028 le due percentuali scendono rispettivamente al 36% e al 30%, con lo stesso tetto.
A stabilirlo è la legge di bilancio 2026, che ha modificato l'articolo 16-bis del TUIR. Non è una proposta in discussione: è la regola che si applica da adesso, ed è la stessa riassunta dall'Agenzia delle Entrate nella pagina ufficiale sulle agevolazioni per le ristrutturazioni edilizie.
Tradotto in trattativa: due impianti identici, stesso importo, cambiano solo per la data del pagamento. Uno saldato il 20 dicembre 2026 porta al cliente una detrazione pari al 50% della spesa; lo stesso impianto saldato il 10 gennaio 2027 si ferma al 36%. Sulla stessa fattura è la differenza tra recuperare metà della spesa o poco più di un terzo.
Perché il fotovoltaico rientra in questa detrazione
Un punto che spesso al cliente non è chiaro: l'impianto fotovoltaico residenziale non ha un suo bonus a parte. Rientra tra gli interventi agevolati dall'articolo 16-bis del TUIR, come intervento sulle fonti rinnovabili e per il risparmio energetico, insieme ai sistemi di accumulo collegati.
Significa che segue le stesse regole dei lavori edilizi: la detrazione si recupera in dieci quote annuali di pari importo, nei limiti di spesa e con le aliquote viste sopra. È l'inquadramento confermato dalla guida dell'Agenzia delle Entrate «Ristrutturazioni edilizie: le agevolazioni fiscali», aggiornata a febbraio 2026. Per chi vende è un'informazione da dare subito: il cliente non deve cercare un incentivo dedicato al solare, è la stessa detrazione che già conosce per i lavori di casa.
La data che conta è quella del pagamento, non del contratto
Qui si annida l'equivoco più frequente. Per le persone fisiche vale il criterio di cassa: fa fede la data in cui la spesa viene effettivamente pagata, non quella della fattura e nemmeno quella della fine dei lavori. È il pagamento entro il 31 dicembre 2026 a fissare il diritto al 50%.
Un impianto ordinato a novembre, con contratto firmato prima del taglio ma saldato a gennaio 2027, ricade comunque nelle regole del 2027: quindi 36% sulla prima casa, non 50%. Firmare presto non basta se il bonifico parte dopo Capodanno. Conviene metterlo in chiaro con il cliente mentre si programmano i tempi di installazione e di pagamento, non dopo.
La manovra 2027: cosa è già deciso e cosa è ancora un'ipotesi
La parte in movimento è un'altra. Il 2 ottobre 2026 il Consiglio dei ministri ha approvato il Documento programmatico di finanza pubblica, con uno scostamento di circa 29 miliardi e un deficit al 3,4% per il 2027 (ANSA, 2 ottobre 2026). Il disegno di legge di bilancio deve arrivare in Parlamento entro il 20 ottobre, con l'approvazione definitiva attesa entro fine anno.
Tra le ipotesi riportate dalla stampa economica c'è la proroga al 2027 delle aliquote attuali, cioè il mantenimento del 50% sulla prima casa (Money.it, Manovra 2027). Ma finché non c'è un testo approvato, resta un'ipotesi. La distinzione è semplice e conviene tenerla ferma quando se ne parla con un cliente: la riduzione al 36% è legge già oggi, la proroga è solo discussa. Senza un intervento della manovra, dal 1° gennaio 2027 il taglio scatta in automatico.
Cosa cambia per chi vende, in pratica
La scadenza del 50% è un dato verificabile sulle fonti ufficiali, non una leva di pressione costruita a tavolino. Con un cliente indeciso si può dire con sicurezza che, alle regole di oggi, per restare al 50% la spesa va pagata entro il 31 dicembre 2026. È un'informazione da mettere sul tavolo; la decisione resta al cliente.
Contare sulla proroga, al contrario, è una scommessa. Se non arriva, aspettare il 2027 significa passare dal 50% al 36% sulla prima casa, a parità di spesa. Chi era già deciso ha un motivo concreto per chiudere entro l'anno; chi non lo era, almeno sa esattamente cosa mette in gioco rimandando.
C'è poi un dato di mercato che rende la scadenza più tangibile. Nel primo semestre 2026 il fotovoltaico residenziale (impianti fino a 20 kW) ha connesso 556 MW di nuova potenza, il 23% in meno rispetto allo stesso periodo del 2025, terzo anno di rallentamento per il segmento delle case (report ITALIA SOLARE sul primo semestre 2026, via Key4biz). In un mercato che si muove meno, una data fiscale netta è uno dei pochi appigli oggettivi che restano a chi vende. Per chi lavora contatti già profilati e verificati, come i lead LeadPro assegnati in esclusiva sulla provincia, è un argomento in più da mettere sul tavolo con un cliente interessato.
Un'avvertenza resta d'obbligo: niente di tutto questo è consulenza fiscale. Chi può detrarre, con quali requisiti e con quali massimali in base al reddito dipende dalla situazione del singolo cliente. Per il caso concreto, il riferimento è il suo commercialista o un CAF.
In sintesi
Il 50% sulla prima casa è legge solo fino al 31 dicembre 2026. Il taglio al 36% dal 2027 è già scritto; la proroga di cui si discute in manovra, al momento, non lo è. E per restare al 50% conta la data del pagamento, non quella del contratto.
Chi ha trattative già aperte con clienti interessati ha quindi una ragione concreta e verificabile per provare a chiuderle entro l'anno, prima ancora che si sappia cosa deciderà la legge di bilancio 2027.
Immagine di copertina: immagine generata con IA